Domain lohnsteuer-jahresausgleich.de kaufen?
Wir ziehen mit dem Projekt
lohnsteuer-jahresausgleich.de um.
Sind Sie am Kauf der Domain
lohnsteuer-jahresausgleich.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lohnsteuer-jahresausgleich.de kaufen?
Kann man den Kemo M028N Leistungsregler auch mit festen Widerständen ansteuern?
Nein, der Kemo M028N Leistungsregler ist für die Steuerung von Motoren ausgelegt und erfordert daher eine variable Widerstandssteuerung. Feste Widerstände können nicht verwendet werden, um den Regler anzusteuern. **
Kann man den Kemo M028N Leistungsregler auch mit festen Widerständen ansteuern?
Nein, der Kemo M028N Leistungsregler ist für die Steuerung von Gleichstrommotoren ausgelegt und erfordert eine variable Widerstandskomponente, um die Geschwindigkeit des Motors zu regeln. Feste Widerstände würden nicht die erforderliche Flexibilität bieten, um die Geschwindigkeit anzupassen. **
Ähnliche Suchbegriffe für Kemo-S003-Trimmwiderstände-ca
Top-Angebote
Produkte zum Begriff Kemo-S003-Trimmwiderstände-ca:
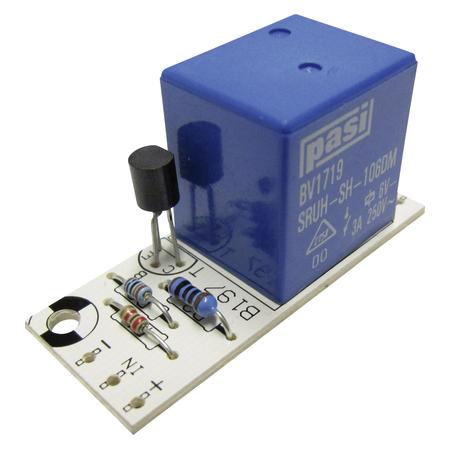

-
Wer hat Erfahrungen mit einem Kemo Ultraschallgenerator zur Abschreckung von Tieren?
Ich habe keine persönlichen Erfahrungen mit einem Kemo Ultraschallgenerator zur Abschreckung von Tieren. Es könnte jedoch hilfreich sein, nach Bewertungen und Erfahrungsberichten anderer Nutzer im Internet zu suchen, um mehr Informationen zu erhalten. Es ist auch möglich, dass Tierexperten oder Fachleute in diesem Bereich über Erfahrungen mit solchen Geräten verfügen. **
-
Wie schließe ich den Marderwarner Kemo M115N an Klemme 15 an?
Um den Marderwarner Kemo M115N an Klemme 15 anzuschließen, müssen Sie das rote Kabel des Marderwarners mit der Klemme 15 des Fahrzeugs verbinden. Klemme 15 ist normalerweise die Zündungs- oder Schaltungsleitung, die das Gerät mit Strom versorgt, wenn das Fahrzeug eingeschaltet ist. Stellen Sie sicher, dass Sie die Anleitung des Marderwarners sorgfältig lesen und befolgen, um den korrekten Anschluss sicherzustellen. **
-
Wann bucht Finanzamt Lohnsteuer ab?
Das Finanzamt bucht die Lohnsteuer in der Regel monatlich ab. Die genauen Termine können je nach Bundesland variieren, liegen aber meist zwischen dem 10. und 15. des Folgemonats. Es ist wichtig, dass der Arbeitgeber die Lohnsteuer pünktlich an das Finanzamt überweist, da sonst Säumniszuschläge drohen können. Arbeitnehmer können ihre Lohnsteuerabzüge in ihrer Lohnabrechnung nachvollziehen und sollten bei Unstimmigkeiten ihren Arbeitgeber oder das Finanzamt kontaktieren. **
-
Welches Finanzamt erhält die Lohnsteuer?
Welches Finanzamt die Lohnsteuer erhält, hängt davon ab, wo der Arbeitnehmer gemeldet ist. Die Lohnsteuer wird an das örtlich zuständige Finanzamt abgeführt, das für den Wohnsitz des Arbeitnehmers zuständig ist. Das Finanzamt berechnet die Höhe der Lohnsteuer anhand des Einkommens und der Steuerklasse des Arbeitnehmers. Die Lohnsteuer dient dazu, die Einkommensteuer vorab zu entrichten und wird monatlich vom Arbeitgeber einbehalten und an das Finanzamt abgeführt. Letztendlich wird die Lohnsteuer mit der Einkommensteuererklärung verrechnet. **


Wann überweist das Finanzamt nach Steuerbescheid?
Das Finanzamt überweist in der Regel das Guthaben nach Erhalt des Steuerbescheids. Die Dauer bis zur Überweisung kann variieren, abhängig von der Bearbeitungszeit des Finanzamts. Normalerweise erfolgt die Überweisung innerhalb weniger Wochen nach Erhalt des Steuerbescheids. Es ist ratsam, regelmäßig das Konto zu überprüfen, um sicherzustellen, dass das Geld rechtzeitig eingegangen ist. Falls es zu Verzögerungen kommt, kann es sinnvoll sein, beim Finanzamt nachzufragen. **
Wann kann Finanzamt Steuerbescheid nachträglich ändern?
Das Finanzamt kann einen Steuerbescheid nachträglich ändern, wenn es feststellt, dass Fehler bei der Berechnung oder der Berücksichtigung von steuerlichen Sachverhalten gemacht wurden. Dies kann beispielsweise der Fall sein, wenn Einnahmen oder Ausgaben nicht korrekt erfasst wurden oder steuerliche Freibeträge nicht berücksichtigt wurden. Die Änderung eines Steuerbescheids ist jedoch nur innerhalb einer bestimmten Frist möglich, die je nach Art des Fehlers und der Steuerart variieren kann. Es ist daher wichtig, Steuerbescheide sorgfältig zu prüfen und bei Unstimmigkeiten rechtzeitig Einspruch einzulegen. **
Top-Angebote
Produkte zum Begriff Kemo-S003-Trimmwiderstände-ca:
-
Kann man den Kemo M028N Leistungsregler auch mit festen Widerständen ansteuern?
Nein, der Kemo M028N Leistungsregler ist für die Steuerung von Motoren ausgelegt und erfordert daher eine variable Widerstandssteuerung. Feste Widerstände können nicht verwendet werden, um den Regler anzusteuern. **
-
Kann man den Kemo M028N Leistungsregler auch mit festen Widerständen ansteuern?
Nein, der Kemo M028N Leistungsregler ist für die Steuerung von Gleichstrommotoren ausgelegt und erfordert eine variable Widerstandskomponente, um die Geschwindigkeit des Motors zu regeln. Feste Widerstände würden nicht die erforderliche Flexibilität bieten, um die Geschwindigkeit anzupassen. **
-
Wer hat Erfahrungen mit einem Kemo Ultraschallgenerator zur Abschreckung von Tieren?
Ich habe keine persönlichen Erfahrungen mit einem Kemo Ultraschallgenerator zur Abschreckung von Tieren. Es könnte jedoch hilfreich sein, nach Bewertungen und Erfahrungsberichten anderer Nutzer im Internet zu suchen, um mehr Informationen zu erhalten. Es ist auch möglich, dass Tierexperten oder Fachleute in diesem Bereich über Erfahrungen mit solchen Geräten verfügen. **
-
Wie schließe ich den Marderwarner Kemo M115N an Klemme 15 an?
Um den Marderwarner Kemo M115N an Klemme 15 anzuschließen, müssen Sie das rote Kabel des Marderwarners mit der Klemme 15 des Fahrzeugs verbinden. Klemme 15 ist normalerweise die Zündungs- oder Schaltungsleitung, die das Gerät mit Strom versorgt, wenn das Fahrzeug eingeschaltet ist. Stellen Sie sicher, dass Sie die Anleitung des Marderwarners sorgfältig lesen und befolgen, um den korrekten Anschluss sicherzustellen. **
Ähnliche Suchbegriffe für Kemo-S003-Trimmwiderstände-ca
-
Kosmalla, Michael: LohnsteuerLohnsteuer , Die 17. Auflage des Bandes 4 der GRÜNEN REIHE bietet eine umfassende Darstellung des gesamten derzeit geltenden Lohnsteuerrechts einschließlich des Solidaritätszuschlags und der Kindergeldregelungen. Das Wachstumschancengesetz mit seinen wichtigen Änderungen im Bereich der Lohnsteuer ist bereits berücksichtigt. Der Band ist in drei Hauptteile gegliedert: Im ersten Teil werden u. a. die Hilfsmittel für den Steuerabzug, Rechte und Pflichten der Arbeitnehmer und Arbeitgeber, die Lohnsteuer-Außenprüfung, der Lohnsteuer-Jahresausgleich durch den Arbeitgeber sowie die Antrags¬veranlagung behandelt. Im zweiten Teil erfolgt die Darstellung der Einkünfte aus nicht¬selbständiger Arbeit, des Arbeitslohns, der steuerfreien Einnahmen, der Werbungskosten etc. Der dritte Teil behandelt den Familienleistungsausgleich, d. h. Kindergeld und Kinder¬freibetrag. Den Band zeichnen eine Vielzahl von Beispielen und die gut verständliche Aufbereitung des Stoffes aus, wodurch er sich sehr gut als Lehrbuch zum Thema Lohnsteuerrecht eignet. Die umfangreichen und vertiefenden Darstellungen weisen diesen Band jedoch auch als einen Handkommentar aus, der dem Praktiker in Steuerberatung, Finanzverwaltung und Wirtschaft die Lösung seines lohnsteuerlichen Detailproblems schnell und zuverlässig ermöglicht. Der schnelle Zugriff auf die Ausführungen zur jeweiligen Fragestellung wird dabei durch einen Paragraphenschlüssel und ein ausführliches Stichwortverzeichnis unterstützt. , Zusatzbeleuchtung > Beleuchtung , Auflage: 17. Auflage, Erscheinungsjahr: 202412, Titel der Reihe: Grüne Reihe#4#, Autoren: Kosmalla, Michael, Edition: REV, Auflage: 24017, Auflage/Ausgabe: 17. Auflage, Seitenzahl/Blattzahl: 678, Keyword: Deutschland; Solidaritätszuschlag; Kindergeld; Lohnsteuerrecht (auf neuestem Rechtsstand), Fachschema: Lohnsteuer~Steuer / Lohnsteuer, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 214, Breite: 150, Höhe: 40, Gewicht: 887, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kälberer, Daniel R.: Werbungskosten von A bis ZWerbungskosten von A bis Z , ¿¿Werbungskosten fest im Griff: der umfassende Leitfaden für Steuerfachangestellte Dieses Buch bietet Steuerfachangestellten eine schnelle, fundierte und praxisnahe Übersicht über die komplexe Welt der Werbungskosten. Es erleichtert das Verständnis der zentralen Begrifflichkeit, erläutert den sachlichen Bereich des Arbeitslohns und bietet eine wertvolle Hilfestellung zur Abgrenzung der Erwerbs- von der Privatsphäre. Mit zahlreichen Beispielen zur Ermittlung der Einkünfte aus nichtselbstständiger Arbeit und einem übersichtlichen Abc der wichtigsten Werbungskosten ist dieses Buch ein unverzichtbares Nachschlagewerk für den Berufsalltag. Auf bedeutende Spezialbereiche wie das Influencer-Marketing wird ebenso eingegangen wie auf typische Werbungskostentatbestände (Pendlerpauschale, doppelte Haushaltsführung, Umzugskosten etc.). Die kompetente Beratung Ihrer Mandanten und eine sichere Gestaltung ihrer Steuererklärungen werden leicht wie nie.¿ Wissenschaftlich durchdrungen, praxisgerecht aufbereitet und topaktuell! Inhaltsverzeichnis: ¿1. Paradigmenwechsel im Steuerrecht 2. Einkünfte aus nichtselbständiger Arbeit im System der Einkommensteuer 3. Werbungskosten des Arbeitnehmers¿ 4. Abc der Werbungskosten - wichtige Werbungskosten im Überblick¿ , Zusatzbeleuchtung > Beleuchtung , Auflage: 1. Auflage Online-Version inklusive., Erscheinungsjahr: 20250430, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Kälberer, Daniel R.~Gölz-Kälberer, Beate, Auflage: 25001, Auflage/Ausgabe: 1. Auflage Online-Version inklusive, Seitenzahl/Blattzahl: 200, Keyword: Einkünfte aus nichtselbständiger Arbeit; Einkommensteuer; Besteuerung; Einkunftsarten; Einkünfteermittlung; Sachbezüge; Lohnsteuer; Lohnsteuerpauschalen; Buchführung; Ermittlungsschema; Pauschbetrag, Fachschema: Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Lohnsteuer- oder Personalsteuerrecht~Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer, Warengruppe: HC/Steuern, Sender’s product category: BUNDLE, Blätteranzahl: 200 Blätter, Länge: 210, Breite: 148, Höhe: 11, Gewicht: 236, Produktform: Kartoniert,44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann bucht Finanzamt Lohnsteuer ab?
Das Finanzamt bucht die Lohnsteuer in der Regel monatlich ab. Die genauen Termine können je nach Bundesland variieren, liegen aber meist zwischen dem 10. und 15. des Folgemonats. Es ist wichtig, dass der Arbeitgeber die Lohnsteuer pünktlich an das Finanzamt überweist, da sonst Säumniszuschläge drohen können. Arbeitnehmer können ihre Lohnsteuerabzüge in ihrer Lohnabrechnung nachvollziehen und sollten bei Unstimmigkeiten ihren Arbeitgeber oder das Finanzamt kontaktieren. **
-
Welches Finanzamt erhält die Lohnsteuer?
Welches Finanzamt die Lohnsteuer erhält, hängt davon ab, wo der Arbeitnehmer gemeldet ist. Die Lohnsteuer wird an das örtlich zuständige Finanzamt abgeführt, das für den Wohnsitz des Arbeitnehmers zuständig ist. Das Finanzamt berechnet die Höhe der Lohnsteuer anhand des Einkommens und der Steuerklasse des Arbeitnehmers. Die Lohnsteuer dient dazu, die Einkommensteuer vorab zu entrichten und wird monatlich vom Arbeitgeber einbehalten und an das Finanzamt abgeführt. Letztendlich wird die Lohnsteuer mit der Einkommensteuererklärung verrechnet. **
-
Wann überweist das Finanzamt nach Steuerbescheid?
Das Finanzamt überweist in der Regel das Guthaben nach Erhalt des Steuerbescheids. Die Dauer bis zur Überweisung kann variieren, abhängig von der Bearbeitungszeit des Finanzamts. Normalerweise erfolgt die Überweisung innerhalb weniger Wochen nach Erhalt des Steuerbescheids. Es ist ratsam, regelmäßig das Konto zu überprüfen, um sicherzustellen, dass das Geld rechtzeitig eingegangen ist. Falls es zu Verzögerungen kommt, kann es sinnvoll sein, beim Finanzamt nachzufragen. **
-
Wann kann Finanzamt Steuerbescheid nachträglich ändern?
Das Finanzamt kann einen Steuerbescheid nachträglich ändern, wenn es feststellt, dass Fehler bei der Berechnung oder der Berücksichtigung von steuerlichen Sachverhalten gemacht wurden. Dies kann beispielsweise der Fall sein, wenn Einnahmen oder Ausgaben nicht korrekt erfasst wurden oder steuerliche Freibeträge nicht berücksichtigt wurden. Die Änderung eines Steuerbescheids ist jedoch nur innerhalb einer bestimmten Frist möglich, die je nach Art des Fehlers und der Steuerart variieren kann. Es ist daher wichtig, Steuerbescheide sorgfältig zu prüfen und bei Unstimmigkeiten rechtzeitig Einspruch einzulegen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.